
Налоговая отчетность по криптовалюте в Казахстане для физических лиц
Краткий пересказ
Показать больше
Узнавайте содержание статьи и оценивайте рыночные настроения всего за 30 секунд!
Налогообложение физических лиц, владеющих криптовалютой, в Республике Казахстан
В статье 1, пункт 4 Закона РК «О цифровых активах» говорится, что криптовалюта является цифровым активом, а в статье 115 Гражданского кодекса РК указано, что цифровой актив (в том числе криптовалюта) является имуществом. В связи с этим физические лица — резиденты Республики Казахстан обязаны задекларировать наличие данного имущества. То есть они должны подавать налоговые отчеты по формам 250, 270 и 240 в случае, если физическое лицо не участвует в процессе всеобщего декларирования, а также если у него возникает доход от реализации криптовалюты.
Согласно Главе 71 Налогового кодекса РК, которая регулирует всеобщее декларирование доходов и имущества физических лиц, резиденты РК, имеющие на 31 декабря отчетного налогового периода в собственности цифровые активы, обязаны их задекларировать.
Кроме того, в статье 331 Налогового кодекса РК (п. 1, подпункт 8) приводится перечень имущества, при реализации которого возникает доход от прироста стоимости. В данном перечне указаны и цифровые активы. Это означает, что необходимо декларировать не только само имущество, но и доходы, полученные от сделок с криптовалютой. Также в статьях 331 и 332 Налогового кодекса РК доходы от продажи цифровых активов физическими лицами относятся к имущественному доходу.
История подачи налоговых отчетов физическими лицам Республики Казахстан, владеющими цифровыми активами.
До 2020 года не было требований о декларировании наличия, получения или сделок с цифровыми активами. Налогооблагаемый доход возникал только при конвертации криптовалюты в фиатную валюту, и в этом случае доходом считалась вся сумма, которая подлежала отражению в форме 240 за соответствующий налоговый период с уплатой налога по ставке 10%.
С 5 июля 2020 года по 1 января 2023 года физические лица обязаны были отчитываться о наличии цифровых активов, а также о сделках с ними и полученном доходе. Доходом считалась вся стоимость реализации (аналогично офшорным активам). Отчетность подавалась в форме 240, 250 или 270 в зависимости от категории налогоплательщика.
С 1 января 2023 года доход от сделок с цифровыми активами, совершенными в Казахстане (на биржах МФЦА), стал определяться как разница между ценой приобретения и ценой реализации. В то же время для сделок, совершенных на зарубежных рынках, доходом продолжает считаться вся стоимость реализации. Отчетность подается в форме 240, 250 или 270 в зависимости от категории налогоплательщика.
Пример№1 (не актуально):
В течение года вы продали криптовалюту на бирже на сумму 200 000 тенге. Если не учитывать комиссии за вывод и налоговые вычеты, налог будет равен:
Доход = 200 000 тенге;
Налог = 200 000 × 10% = 20 000 тенге.
С 1 января 2024 года для сделок с криптовалютой, совершенными за пределами Казахстана, аналогично сделкам внутри страны, доходом считается разница между ценой приобретения и ценой реализации. Формы отчетности остаются прежними — 240, 250 или 270 в зависимости от категории налогоплательщика и этапа перехода ко всеобщему декларированию.
Пример№2 (актуально):
В течение года вы приобрели цифровые активы на сумму 200 000 тенге, и на конец года их стоимость выросла до 250 000 тенге. После продажи активов и вывода средств на свой счет в банке объектом налогообложения в данном случае является прирост дохода (без учета комиссии на вывод):
Прирост дохода = 250 000 - 200 000 = 50 000 тенге;
Налог = 50 000 × 10% = 5 000 тенге.
В случае, когда стоимость активов упала на момент реализации и прирост дохода не возник, налог не подлежит уплате. Вопрос, который встает в связи с этим, заключается в том, как правильно определить стоимость криптовалюты в тенге?
Согласно пункту 3 статьи 227-1 Налогового кодекса Республики Казахстан, доход, полученный цифровым майнинговым пулом или биржей цифровых активов в виде цифровых активов, рассчитывается по стоимости, определенной в соответствии с пунктом 4 данной статьи.
В соответствии с пунктом 4 статьи 227-1 Налогового кодекса порядок определения, опубликования стоимости цифровых активов и перечень их видов определяются уполномоченным органом. В связи с этим, были приняты Правила опубликования стоимости цифровых активов и перечня их видов, утвержденные приказом Министра финансов Республики Казахстан от 29 марта 2024 года № 172, согласно которым для определения стоимости цифровых активов используется информация, размещенная на интернет-ресурсе CoinMarketCap.
Кроме того, в соответствии с пунктом 1 статьи 192 Налогового кодекса, ведение налогового учета осуществляется в тенге по методу начисления.
Курс иностранной валюты устанавливается в соответствии с Порядком определения рыночного курса обмена валюты, утвержденного постановлением Правления Национального банка Республики Казахстан № 15 от 25 января 2013 года и приказом Министра финансов Республики Казахстан № 99 от 22 февраля 2013 года (далее — совместный Порядок). Рыночный курс обмена валюты определяется ежедневно в рабочие дни, когда АО «Казахстанская фондовая биржа» проводит торги по иностранным валютам, и, в частности:
Курс доллара США определяется как средневзвешенный биржевой курс тенге к доллару, сложившийся по состоянию на 15:30 по времени Астаны. Согласно пункту 2 совместного Порядка, рыночный курс обмена валют, определенный в соответствии с пунктом 1, применяется в рабочий день, следующий за днем проведения торгов на сессии. В нерабочие дни применяются курсы, определенные в рабочий день, предшествующий нерабочему дню.
Согласно пункту 2 совместного Порядка, рыночный курс обмена валют, определенный в соответствии с пунктом 1, применяется в рабочий день, следующий за днем проведения торгов на сессии. В нерабочие дни применяются курсы, определенные в рабочий день, предшествующий нерабочему дню.
Таким образом, конвертация стоимости цифровых активов осуществляется по средневзвешенному биржевому курсу. Следовательно, стоимость цифрового актива должна определяться на дату его реализации или получения, и информация для этого берется с официального ресурса Комитета государственных доходов. Стоимость определяется как средняя стоимость цифрового актива, переведенная сначала в USD по курсу криптовалюты к USD на сайте CoinMarketCap, а затем переведенная в KZT по курсу Национального банка на дату реализации или получения актива.
В рамках декларации, относящейся к всеобщему декларированию (ФНО 250), криптовалюту необходимо указать как активы, находящиеся за пределами Республики Казахстан. Следует указать их в разделе, посвященном ценным бумагам (на данный момент отдельного пункта для криптовалюты нет). Пример правильного заполнения ФНО 250 приведен на скриншоте №1, где наглядно показан основной шаг при заполнении формы. Стоит отметить, что данные в примере являются вымышленными, а заполнение декларации ФНО 250 происходит через личный кабинет налогоплательщика физического лица-резидента.
Скриншот №1
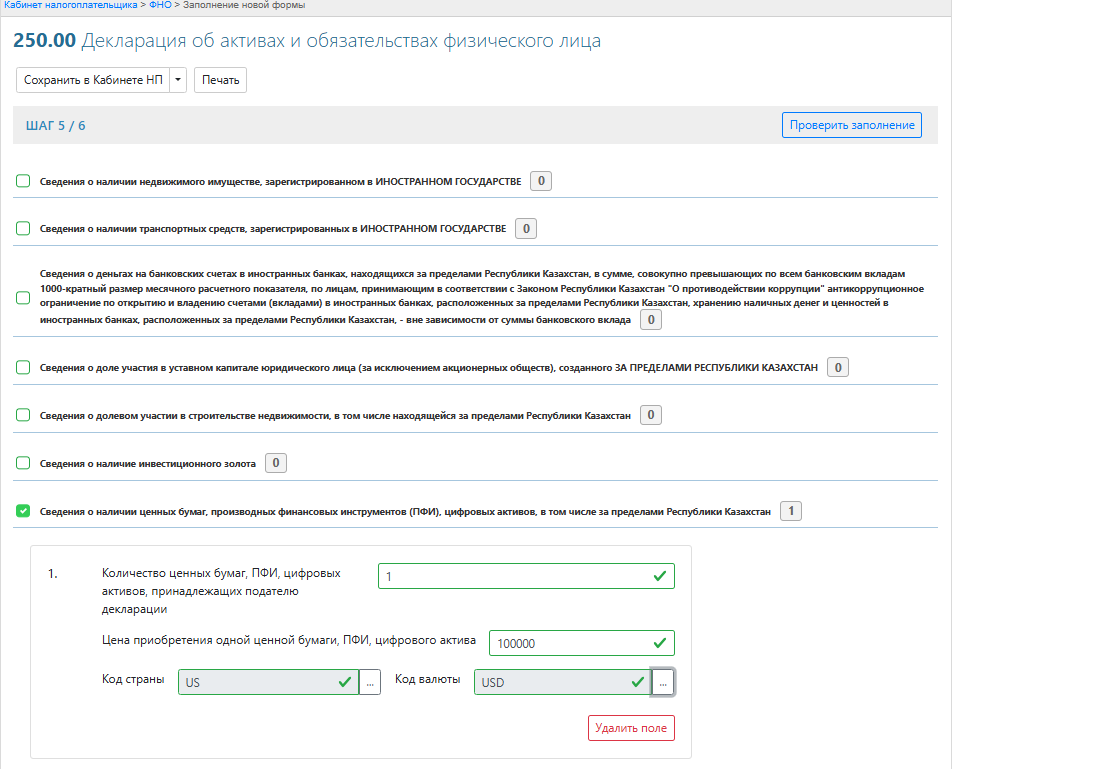
В ФНО 250 необходимо отразить количество и цену приобретения ценных бумаг, производных финансовых инструментов и цифровых активов, включая те, которые находятся за пределами страны. Важно отметить, что конкретный тип актива — ценная бумага или цифровой актив — указывать не требуется. Для добавления данных нажимаем "добавить поле" и вносим информацию. Несмотря на возможное недоумение по поводу отсутствия уточнения типа актива, это соответствует установленным правилам.
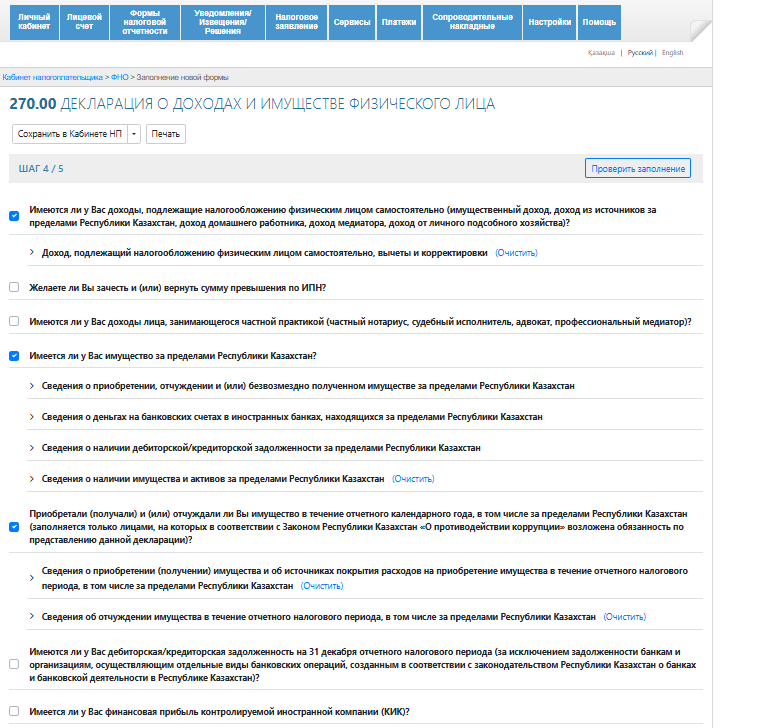
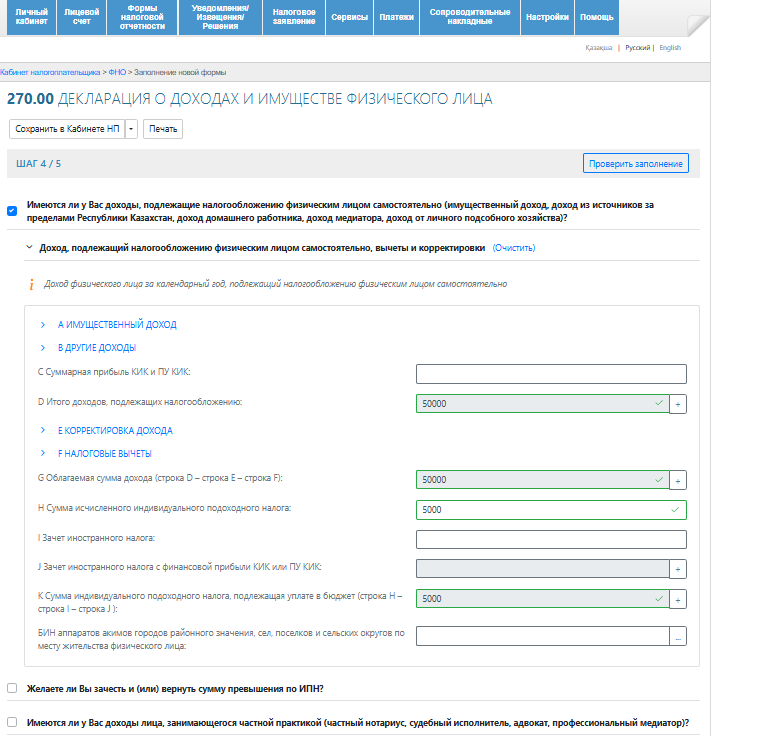
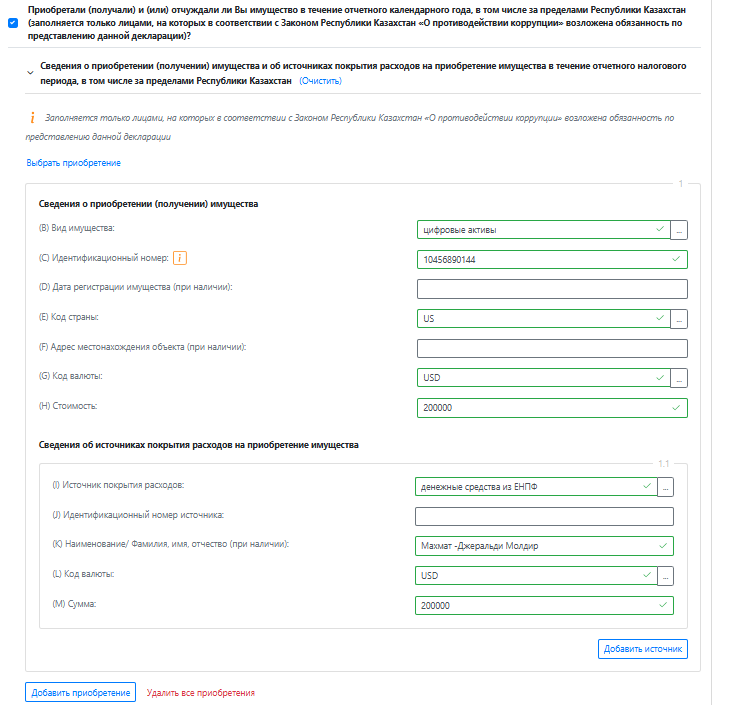
В ежегодной декларации ФНО 270 необходимо отразить наличие, все сделки и доходы за отчетный период. Указываем информацию в разделе "приобретения и отчуждения", если криптовалюта была приобретена или продана. Наличие активов отражается в разделе "зарубежные активы" по состоянию на 31 декабря отчетного периода. Доходы от прироста стоимости отражаются в графе "зарубежные доходы", которые подлежат самостоятельному налогообложению. См. скриншот №2, на котором наглядно показан пример заполнения основного шага в ФНО 270. Обратите внимание, что данные в примере являются вымышленными, а заполнение декларации ФНО 270 осуществляется через личный кабинет налогоплательщика — физического лица-резидента.
Скриншот №2: состоит их 4-х картин.
Картина 1:
Картина 2:
Картина 3:
Картина 4:
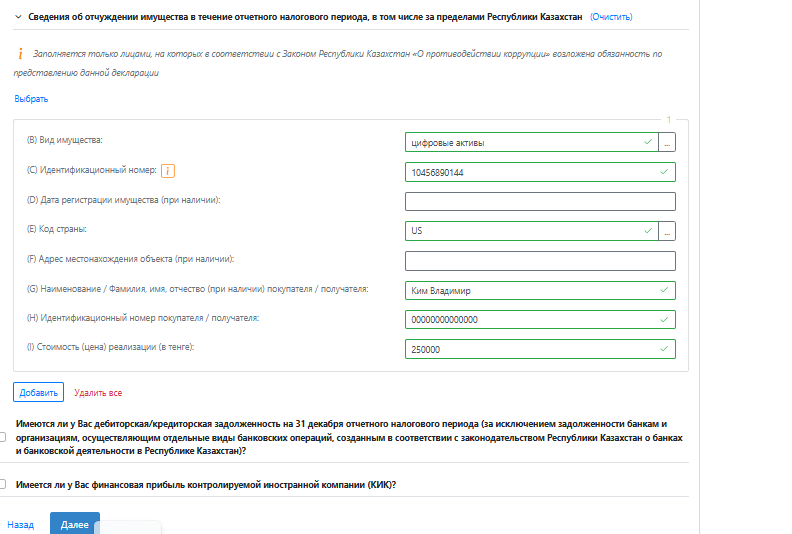
Если физическое лицо не относится к категории, обязанных сдавать формы ФНО 250 и 270 в рамках всеобщего декларирования, то по криптовалюте необходимо отчитаться в форме ФНО 240. В этой форме нужно указать наличие цифровых активов и доходы от их реализации. Данная форма схожа с формой ФНО 270.
Сдать налоговые формы 250.00 и 270.00 в рамках всеобщего декларирования можно как на бумажном носителе (в налоговую службу, ЦОН или по почте), так и в электронном виде.
Электронная сдача отчетности возможна через:
Портал Egov.kz;
Приложение eGov-mobile;
«Кабинет налогоплательщика»;
Мобильное приложение «e-Salyq Azamat»;
Мобильные приложения банков (например, Kaspi и тд.).
Для предоставления декларации через портал Egov.kz необходимо:
Авторизоваться на портале;
Перейти по вкладкам «Главная», «Гражданам», «Таможня и налоги», «Налогообложение»;
Выбрать услугу «Сдача декларации (форма 250.00)» или «Прием декларации о доходах и имуществе физического лица (форма 270.00)»;
В форме электронной услуги нажать «Заказать услугу онлайн», заполнить декларацию и подписать ее с помощью своей ЭЦП.
Также дополнительно предоставлены ниже ссылки на сайт налогового комитета, где можно ознакомиться с шаблонами налоговых форм и их правилами заполнения:
www.kgd.gov.kz , в разделе Законодательство РК »=> Формы налоговой отчетности »=> ФНО 2024 год => Правила заполнение форм 250 и 270.
www.kgd.gov.kz, в разделе Деятельность » Налоговое администрирование » ВД => Всеобщее декларирование. В данной ссылке вы найдете информацию разъяснительно обучающего характера о сдачи налоговых форм 250 и 270.
Примечание
Bybit Kazakhstan прилагает все усилия для обеспечения точности и актуальности информации, представленной на нашем сайте или в иных документах. Однако, данная информация не является юридической или налоговой консультацией и не должна рассматриваться как таковая. Ответственность за точность, полноту и актуальность предоставленных данных лежит на клиенте.
Каждый клиент обязан самостоятельно ознакомиться с применимыми законодательством и проконсультироваться с профессиональными налоговыми консультантами или юристами для получения детализированной информации, специфичной для своей ситуации. Bybit Kazakhstan не несет ответственности за любые ошибки, упущения или последствия, которые могут возникнуть в результате использования предоставленных данных для определения или уплаты налоговых обязательств.
Получите до 5,000 USDT в виде вознаграждений.
Мгновенно получите купон на 20 USDT и заработайте дополнительные бонусы, зарегистрировавшись сегодня.